среда, 4 ноября 2020 г.

Ваше ОСАГО еще не подорожало? Подорожает


Российские страховщики переходят на новую систему расчета ОСАГО. Для аккуратных водителей полисы должны были подешеветь. А как получилось на деле?

Я купила полис «автогражданки» две недели назад. Страхи по поводу сбоев и зависаний заработавшей в июне 2020-го новой автоматизированной системы АИС ОСАГО 2.0 оказались напрасны. Оформление прошло без приключений, и уже через пару минут в почтовый ящик прибыл свежесформированный полис, успешно прошедший проверку подлинности. А вот стоимость разочаровала. Она оказалась выше на 500 рублей, чем год назад. Хотя за минувшие 12 месяцев в ДТП я не участвовала. А авария, случившаяся год назад, произошла не по моей вине. Но в понимании страховщика моя водительская благонадежность все равно почему-то понизилась.

Пятерка смелых

Случай, похоже, не единичный. Например, я оказалась в весьма представительной компании из нескольких членов Общественной палаты, чьи полисы ОСАГО также подорожали в среднем на 500 рублей, рассказал заместитель председателя комиссии ОП РФ по безопасности и взаимодействию с ОНК Александр Холодов. «Мы специально попробовали на пяти автомобилистах сравнить, какой тариф у них был и какой стал, — говорит он. — У всех страховка подорожала, хотя не было за этот период аварий и злостных нарушений. Так что возникли сомнения, что реформа, которая предусматривала поощрение хороших водителей низкими тарифами и наказание плохих — повышенными, работает в том виде, как она декларировалось».

Автомобилисты обратились в свои страховые компании с вопросом, почему вырос тариф, но услышали, по словам Александра Холодова, что методика расчета секретная, какие тарифные факторы применили к каждому из них и почему, страховщики тоже говорить отказались. После чего ОП пригласила 40 страховых компаний на заседание круглого стола «Тарифы ОСАГО после поправок, первые итоги». Пришли только пять.

Фактор страховщика

Стоимость полисов изменилась из-за очередного этапа «индивидуализации» тарифов ОСАГО, стартовавшего 5 сентября 2020 года. С этой даты был расширен тарифный коридор, в пределах которого страховая компания устанавливает базовый тариф. Теперь предельные значения диапазона составляют 2 471—5 436 рублей. Как и раньше, к базовому тарифу применяют индивидуальные коэффициенты и тарифные факторы. По этому поводу Госдума приняла поправки в закон об ОСАГО, вступившие в силу с 24 августа. СК определяют для себя, какие факторы будут применять для более индивидуальной оценки потенциальной аварийности автомобилиста, согласовывают их с ЦБ и размещают на своих сайтах.

С тарифными факторами, как выяснилось, определились не все — кто-то из страховщиков уже обнародовал их, кто-то только переходит на новую систему расчета. «СК не делятся информацией о применяемых факторах, потому что многие их еще ищут, — пояснил генеральный директор компании «Югория» Алексей Охлопков. — Мы пока пошли по пути небольших изменений, почти не применяем факторы и стараемся тонкими настройками улучшить использование ранее существовавших методик». Например, более гибко подошли к территориальному коэффициенту, то есть для муниципалитетов, где машин мало, и соответственно, аварии редкость, страховщик установил более привлекательные тарифы, чем для густонаселенных городов. Это позволило страховщику отчитаться о снижении по сравнению с сентябрем прошлого года среднего тарифа на 3%. «Если говорить о будущем, естественно, мы планируем вводить индивидуальный подход, чтобы страхователь, который из года в год ездит безаварийно, имел самый дешевый полис, — продолжает Охлопков. — Рынок ОСАГО уже очень конкурентный, и на нем реально идет борьба за хорошего клиента, поэтому если есть возможность снизить стоимость полиса, то любая страховая компания ею воспользуется, чтобы получить клиента».

«Мы еще не перешли на индивидуальный тариф и работаем по старой схеме», — говорит начальник управления андеррайтинга и перестрахования СК «Абсолют Страхование» Евгений Ильченко. Пока компания тестирует различные тарифные подходы и факторы. Никаких кардинально новых СК изобретать не стала. «Например, мы увидели явную зависимость между аварийностью и возрастом автомобиля — этот фактор раньше не учитывался при определении стоимости полиса, теперь мы планируем внедрить его в нашей модели, — рассказывает он. — Второй фактор — каналы продаж. Мы увидели у себя, что договоры, заключаемые через систему «Е-Гарант», показывают катастрофический рост убыточности. И сделали вывод, что сейчас уже через «Е-Гарант» заключают договоры наиболее аварийные водители. Возможность учитывать при расчете индивидуального тарифа канал продаж позволит выровнять результат компании по портфелю ОСАГО».

«АльфаСтрахование» в первую очередь оценивает водителя по истории страхования его в компании, по тому, какие договоры помимо ОСАГО он имеет. «Кроме того, мы теперь глубже смотрим на регион: если раньше оценивали макрорегион, то теперь можем приближать до одного города, а в перспективе — до отдельной улицы, потому что у нас есть актуарные данные, которые позволяют сказать, что вероятность попадания в аварию для жителей этой улицы выше, чем для соседней. Дальше наши актуарии считают, что марка и модель машины имеют значение. Плюс мы смотрим на факты перерывов в страховании. Например, одно дело, если человек купил машину и сразу застраховался, и другое — если застраховался только спустя четыре месяца», — рассуждает директор департамента по взаимодействию с органами государственной власти Алексей Артамонов. По его словам, фактор пола автовладельца не является определяющим для цены, поэтому был убран из новой методики расчета индивидуального тарифа. Но поскольку применяются 17 факторов в рамках все еще узкого, по его мнению, тарифного коридора, то большой «революции» в тарифообразовании не произошло и средний чек на ОСАГО с момента вступления в силу изменений в законодательство снизился на 2%.

Усредненное счастье

Справедливости ради стоит сказать, что подорожали полисы не для всех. Заместитель председателя ЦБ Владимир Чистюхин рассказал, что за два месяца средняя стоимость ОСАГО снизилась на 0,5%. «За это время было продано около 5,3 миллиона полисов, из которых для 68% автовладельцев премия была понижена или не изменилась, а для 31% она снизилась более чем на 10%», — приводит он данные.

По информации президента РСА Игоря Юргенса, средняя премия по ОСАГО сейчас практически на прежнем уровне — 5 420 рублей против 5 401 рубля в августе. Если смотреть в территориальном разрезе, то снижение произошло почти в трети регионов РФ (в 26 регионах РФ из 85), в которых проживают 54% всех автовладельцев.
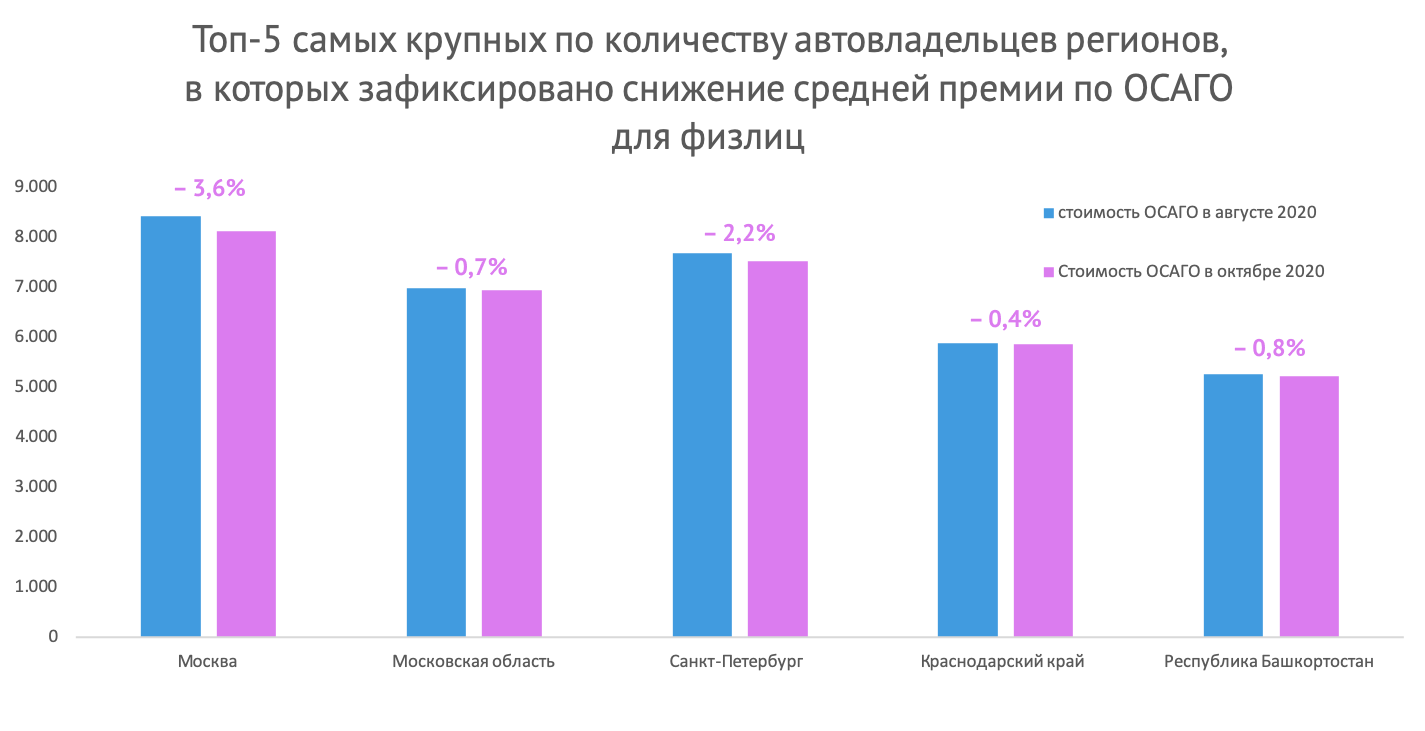
Источник: РСА

Выросла более чем на 10% цена полиса, по оценке ЦБ, для 15% российских автомобилистов, которые, как посчитали страховщики, несут больший риск, а значит, получают более высокий тариф. Не согласиться с ними у обычного автомобилиста не получится, потому что он не сможет проверить, какие из утвержденных факторов страховщик применил при расчете именно его тарифа ОСАГО. Еще одно неизвестное — формула расчета, которую страховщик согласовывает с регулятором, но не делает достоянием общественности. Так что остается довольствоваться тем, что стоимость полиса выросла незначительно и все еще доступна для среднестатистического автовладельца.

ОСАГО — это в первую очередь ремонт

Фактор, который больше всего влияет на стоимость полиса, — цена запчастей, ведь ОСАГО — это в первую очередь ремонт. Она стабильно растет вслед за падением курса рубля. По словам Алексея Артамонова, на некоторые марки автомобилей рост с начала года оказался значительный — например, на Daewoo больше чем на 30%, на BMV — на 30%, даже на ВАЗ — на 6—7%. «Это сказалось на средней выплате, которая выросла на 17% и продолжит расти», — считает он. Алексей Охлопков говорит, что рост привел к увеличению среднего размера убытка на 10—15%.

В сентябре РСА обновил справочник стоимости «корзины автозапчастей», от которой зависит размер выплат в ОСАГО, повысив цены на 23%. Страховщики обрадовались, но автомастерские остались недовольны. Исполнительный директор Союза автосервисов Виталий Новиков приводит два примера. Так, ремонт автомобиля Hyundai Solaris 2017 года выпуска после обычного ДТП, в котором повреждены бампер, фара и крыло, страховая компания оценила примерно в 20 тыс. рублей, а себестоимость ремонтных работ составила 18 тыс. рублей. «Это стоимость запчастей, работа маляра, колориста и арматурщика, — перечисляет он. — А если добавить к ним еще расходы на оплату мастера-приемщика и уборщицы, то работа получается в ноль». Второй пример — BMV CХ5, на который удар пришелся сзади и у которого повреждены дверь, стекло и фонари: оценка ущерба страховой — 52 тыс. рублей, а себестоимость работ — 68 тыс. рублей. «Статистика СТО показала, что 70% обращений не проходят фильтр «взять в работу или нет» — независимые СТО не могут взять такие машины на ремонт из-за низкой оценки страховой», — добавляет Виталий Новиков.

Его коллега по Союзу автосервисов из Владимира Сергей Пугачев говорит, что если автосервис все-таки возьмет такое авто в работу, то либо будет искать б/у детали, либо восстанавливать битые, то есть обманывать потребителя или договариваться с ним. В обоих случаях качество ремонта ухудшается. Есть еще третий вариант — отказаться от ремонта, тогда страховщик выплачивает страхователю деньги, но сумма заведомо меньшая, чем реальная стоимость ремонта. «В итоге страдает потребитель: если он получает выплату, то ему не хватает на ремонт автомобиля, а если ремонт — сервис будет максимально экономить, потому что ему нужно уложиться в оценочную стоимость СК», — поясняет Пугачев.

Поэтому у экспертов есть вопросы к оценке стоимости запчастей. По словам Сергея Пугачева, вроде бы цены в справочнике выросли на 23%, но в реальной жизни в среднем с начала года запчасти подорожали на 27%. При этом почему-то на самые ходовые модели стоимость в справочнике повысили на 1%, хотя реальный рост — 20%. А тут еще страховые компании запросили у СТО скидки в размере до 17% от суммы по единой методике расчета за оптовую отправку к ним на ремонт автомобилей своих клиентов. «Сначала все обрадовались, что цены в справочнике подросли, но в реальности оказалось, что для нас ничего не изменилось к лучшему», — резюмирует он.

Хотя автомобилисты все чаще предпочитают получить от страховой компании именно ремонт автомобиля, а не денежную выплату, причем ремонт качественный. По словам исполнительного директора РСА Евгения Уфимцева, год назад доля ремонта не превышала 10%, а сейчас она составляет 26%. Естественно, страховые компании будут использовать любые возможности, чтобы сделать ОСАГО рентабельным — ведь они коммерческие организации, и основной целью их деятельности является положительный финансовый результат.

Оптический обман надежд

Сейчас страховщики с нетерпением ждут момента, когда им будет доступна информация о грубых нарушениях автовладельцами правил дорожного движения, чтобы учесть их при расчете стоимости ОСАГО. «Это, наверное, будет основной прорыв при расчете индивидуального ОСАГО», — считает Алексей Охлопков.

Изменения в законодательство дали возможность СК учитывать в качестве факторов неоднократный в течение года проезд на запрещающий сигнал светофора, превышение скорости движения более чем на 60 км/ч и выезд на встречную полосу. Получать такую информацию страховщики смогут после того, как будут состыкованы федеральная информационная система ГИБДД и АИС ОСАГО 2.0. «Федеральная информационная система ГИБДД, которая ведет весь учет, в том числе правонарушений, сейчас дорабатывается с учетом новых требований, и в декабре сервис должен быть принят в новом виде», — сообщил заместитель начальника ГУОБДД МВД России Владимир Кузин. Параллельно дорабатывается и новая АИС ОСАГО. «Думаю, в начале 2021 года мы состыкуем программные продукты, чтобы страховые компании при расчете тарифов ОСАГО для конкретных участников дорожного движения могли использовать информацию об их правонарушениях», — добавил Кузин.

Правда, и тут страховщиков поджидает разочарование. По словам представителя МВД, учитываться будут только нарушения, зафиксированные сотрудником госавтоинспекции в виде составленного протокола, по которым впоследствии были вынесены постановления. То есть 5% из более чем 100 млн админправонарушений на дорогах страны.


вторник, 3 ноября 2020 г.

Тарифы по ОСАГО

 Базовая ставка устанавливается в рамках минимальных и максимальных ставок, в порядке, который установлен Банком России (Указание 5515-У).

Для определения страховой премии используются следующие факторы:

  •  🔺 назначение административного наказания в виде лишения права управления транспортными средствами или уголовного наказания в виде лишения права занимать определенные должности или заниматься определенной деятельностью за управление транспортным средством в состоянии опьянения или за нарушение Правил дорожного движения или правил эксплуатации транспортных средств, если оно повлекло причинение вреда здоровью или смерть одного или нескольких лиц, либо назначение административного наказания в виде лишения права управления транспортными средствами за невыполнение водителем транспортного средства требования о прохождении медицинского освидетельствования на состояние опьянения или за оставление водителем в нарушение Правил дорожного движения места дорожно-транспортного происшествия, участником которого он являлся (в случае заключения договора обязательного страхования в течение одного года со дня окончания исполнения постановления о назначении административного наказания в виде лишения права управления транспортными средствами в полном объеме или со дня окончания срока уголовного наказания в виде лишения права занимать определенные должности или заниматься определенной деятельностью), следующим лицам:
  •  🔺 водителям, указываемым в заключаемом договоре обязательного страхования в качестве допущенных к управлению транспортным средством, - в случае заключения договора обязательного страхования, предусматривающего условие управления транспортным средством только указанными владельцем транспортного средства водителями;
  • 🔺 страхователю по заключаемому договору обязательного страхования - в случае отсутствия в заключаемом договоре обязательного страхования условия, предусматривающего управление транспортным средством только указанными страхователем водителями;  
  • 🔺неоднократное в течение года, предшествующего дате заключения договора обязательного страхования, привлечение водителя, страхователя к административной ответственности за проезд на запрещающий сигнал светофора или на запрещающий жест регулировщика, за превышение установленной скорости движения транспортного средства на величину более 60 километров в час или за выезд в нарушение ППД на полосу, предназначенную для встречного движения (за исключением случаев фиксации данных правонарушений работающими в автоматическом режиме специальными техническими средствами, имеющими функции фото- и киносъемки, видеозаписи, или средствами фото- и киносъемки, а также случаев, если данные правонарушения сопровождались наступлением страхового случая, учитываемого при определении КБМ);  
  • 🔺 наличие в заключаемом договоре обязательного страхования условия, предусматривающего возможность управления транспортным средством с прицепом к нему в случае, если страхователем является юридическое лицо;
  •  
     
  • 🔺 иные факторы, существенно влияющие на вероятность причинения вреда при использовании транспортного средства и на потенциальный размер причиненного вреда, среди которых стоит выделить следующие факторы:
  • пол/год рождения/год выдачи водительского удостоверения/собственника, страхователя, водителей/фактор ограниченного списка;
  • сфера деятельности собственника/страхователя/водителей;
  • страхователь и собственник являются разными лицами;
  • регистрация ТС в иностранном государстве, страхователь/собственник являются гражданами Российской Федерации;
  •  - канал продаж;
  •  -  цель использования;
  •  - срок владения ТС;
  • -  количество застрахованных ТС;
  • - количество допущенных к управлению;
  • -  нахождение под залогом объекта страхования или нет;
  • -  место покупки договора страхования;
  • - место жительства собственника;
  • - разница между датой заключения и датой начала действия договора страхования;
  • -  наличие признаков мошенничества у собственника/страхователя/водителей в заключенных - - - -ранее договорах страхования;
  • - предоставление недостоверных сведений при заключении договора страхования;
  • - индивидуальные характеристики транспортного средства;
  • - наличие периода использования;
  • - наличие оснований для предъявления регресса;
  • - количество страховых случаев и их тяжесть;
  • - количество ремонтов ТС;
  • - наличие истории страхования у Страховщика;
  • - вариант урегулирования (урегулирование по выбору Страхователя/урегулирование по выбору Страховщика).
  •  

  •   

    пятница, 30 октября 2020 г.

    Что делать туриcту, заболевшему в путешествии коронавирусом?

     Конечно, многие страны применяют разные способы, чтобы отлавливать «подозрительных» туристов ещё на границе: теперь не обойтись без измерения температуры, справок об отрицательном covid-19, прохождения тестов в аэропорту и, бывает, карантина.

    ***
    Но, например, в Сербии справку потребуют только от прибывающих из Северной Македонии, Болгарии, Румынии и Хорватии. А на Кубе, которую готовят к открытию в ноябре, хотят отказаться и от карантина, и от справок.
    ***
    В общем, теория вероятности и статистика заболеваний подсказывают, что не зря в правилах въезда появилось обязательное (или иногда рекомендательное) требование — оформлять перед поездкой страховку с покрытием лечения коронавируса. Потому что даже если все путешественники пересекут границу здоровыми, на территории страны заболевшие будут.
    Кроме того, что такая страховка гарантирует лечение, про неё полезно знать кое-какие формальности. 
    Шаг 1. Вызов врача
    Как и при любом страховом случае, схема действий классическая: нужно набрать номер ассистанса, указанный в полисе, и рассказать оператору о причине обращения. Вас попросят остаться в номере и ждать врача. Если врач подтвердит, что это не обычная простуда и диагноз лучше уточнить — только тогда туристу сделают тест. Без повода, только ради спокойствия, тест не делают.
    ***
    Шаг 2. Лечение
    Путешественников с подтверждённым covid-19, а также их попутчиков, изолируют в номере. Так делают в Турции, если болезнь протекает легко. Для таких постояльцев в каждом отеле должна быть отведена часть комнат под «мини-обсерватор». Выходить из комнаты никуда нельзя. Вообще. Но зато голодным не оставят: едой обеспечат, правда, в соответствии с оплаченной программой отдыха. Пациентов с тяжёлым течением болезни сразу кладут в больницу.
    ***
    Шаг 3. Выписка и дорога домой
    Когда личный карантин окончен и пора уезжать, важно не выкинуть все чеки и рецепты — они пригодятся для страховой компании, если она оплачивает расходы постфактум.
    В России от всех пассажиров требуют сдать тест на коронавирус либо сразу в аэропорту, либо в течение 3 дней с момента прилёта — до конца этого срока на Госуслуги быть загружена справка с результатом теста.
    ***

    433x170 Страховка от COVID-19

    понедельник, 19 октября 2020 г.

    Как «заработать» на минимальный тариф ОСАГО и купить полис выгоднее всего

     24 августа 2020 года вступили в силу новые поправки в закон об ОСАГО. Теперь цена за полис для разных водителей рассчитывается индивидуально и зависит от нескольких факторов. От каких именно и как сделать ОСАГО дешевле, рассказываем в статье. 


    Что изменилось с поправками в законе

    Раньше базовый тариф ОСАГО устанавливали для целого региона. В зависимости от вашего места жительства цена отличалась в пределах 2746–4924 ₽. Где-то чуть выше, где-то чуть ниже. От водителя мало что зависело – тем, кто жил в «дорогом» регионе, приходилось мириться с повышенным базовым тарифом. Но так было до поправок.

    Теперь тарифы ОСАГО стали индивидуальными, а диапазон расширился еще на 10 % – от 2471 до 5436 ₽. Итоговая цена зависит только от вас: если будете водить машину аккуратно – получите минимальную ставку.

    понедельник, 7 сентября 2020 г.

    Что выбрать для путешествия: страховку или полис телемедицины

     Услуга телемедицины набирает популярность из-за пандемии. Многие оценили удобство онлайн консультаций с врачами. Подойдет ли данный полис для поездок за границу и во сколько обойдется услуга – расскажем в данной статье.

    Спрос на телемедицину вырос из-за коронавируса

    По данным от компании Росгосстрах спрос на сервис телемедицины вырос в связи с пандемией. Самыми востребованными врачами являются терапевты.

    По сравнению с прошлым годом услуга стала популярнее на 30%. Работодатели просят добавлять услугу в полисы ДМС, чтобы сотрудники в случае заболевания могли консультироваться с врачами из дома, и не стоять в очередях загруженных поликлиник.

    Что выбрать: туристическую страховку или полис телемедицины

    Страховка для путешествия и полис телемедицины это два разных страховых продукта, которые не связаны между собой.

    • Туристическая страховка приобретается для некоторых стран в обязательном порядке. Также в связи с пандемией многие страны требуют обязательное наличие у туриста страховки с покрытием коронавируса.
    • Полис телемедицины приобретается в целях онлайн консультаций с любыми врачами 24/7. Это может происходить как в путешествии, так и дома.

    Если в страну путешествия не требуется обязательная страховка, то ее все равно рекомендуется приобретать, так как помимо медицинской помощи она включает множество других полезных опций (страхование багажа и отмену поездки, юридическую помощь, страхование гражданской ответственности и т.д.).

    Таким образом, для путешествия лучше выбирать туристическую страховку с большим набором рисков. 

    Таким условиям страхования  полностью отвечает страховка от «АльфаСтрахование»

    АльфаТРЕВЕЛ — комплексный страховой продукт, разработанный для граждан, выезжающих за границу или путешествующих по территории России.

    Продукт АльфаТРЕВЕЛ отвечает запросам самых требовательных клиентов. В рамках продукта доступны страховые программы, обеспечивающие как минимально необходимое страховое покрытие, так и полный спектр дополнительных рисков за границей и на территории РФ.

    Программы страхования АльфаТревел включают в себя следующие риски :


    Эконом (В)

    медицинские расходы по амбулаторному и/или стационарному лечению (Проведение операций, диагностических исследований, оплата врачебных услуг, услуги местной службы скорой помощи, оплата медикаментов, пребывание в стационаре) расходы на экстренную стоматологическую помощь (лечение зуба при травме в результате НС, пломбирование

    зуба при остром воспалении) расходы по медицинской транспортировке (Транспортировка в медицинское учреждение в стране временного пребывания. • Экстренная транспортировка в страну постоянного проживания до места жительства или до медицинского учреждения, включая расходы на сопровождающее лицо. •Транспортировка в страну постоянного проживания до места жительства или до медицинского учреждения когда расходы по пребыванию в стационаре превышают установленный в договоре страхования лимит возмещения) транспортные расходы (расходы застрахованного на проезд до места постоянного жительства, если обратный билет не был использован по причине нахождения в стационаре, эвакуация детей в страну постоянного проживания до места жительства) расходы по посмертной репатриации (расходы, санкционированные Сервисной компанией до места постоянного жительства Застрахованного, если его смерть наступила в результате страхового случая) расходы по оплате срочных сообщений (оплата срочных сообщений)

    Классик (С)

    медицинские расходы по амбулаторному и/или стационарному лечению (Проведение операций, диагностических исследований, оплата врачебных услуг, услуги местной службы скорой помощи, оплата медикаментов, пребывание в стационаре) расходы на экстренную стоматологическую помощь (лечение зуба при травме в результате НС, пломбирование зуба) расходы по медицинской транспортировке (Транспортировка в медицинское учреждение в стране временного пребывания. Экстренная транспортировка в страну постоянного проживания до места жительства или до медицинского учреждения, включая расходы на сопровождающее лицо. Транспортировка в страну постоянного проживания до места жительства или до медицинского учреждения когда расходы по пребыванию в стационаре превышают установленный в договоре страхования лимит возмещения) транспортные расходы (расходы застрахованного на проезд до места постоянного жительства, если обратный билет не был использован по причине нахождения в стационаре, эвакуация детей в страну постоянного проживания до места жительства, досрочное/временное возвращение по причине смерти близкого родственника, посещение застрахованного лица близким родственником с целью ухода, задержка рейса более чем на 4 часа)

    расходы по посмертной репатриации (расходы, санкционированные Сервисной компанией до места постоянного жительства

    Застрахованного, если его смерть наступила в результате страхового случая) расходы по оплате срочных сообщений (оплата срочных сообщений) расходы при потере или хищении документов (Расходы по поиску и оформлению дубликатов (паспорт, проездные док-ты) расходы по получению юридической помощи (Оплата юридической консультации в случае судебного преследования)

    Авто (D)

    медицинские расходы по амбулаторному и/или стационарному лечению (Проведение операций, диагностических исследований, оплата врачебных услуг, услуги местной службы скорой помощи, оплата медикаментов, пребывание в стационаре) расходы на экстренную стоматологическую помощь (лечение зуба при травме в результате НС, пломбирование зуба) расходы по медицинской транспортировке (Транспортировка в медицинское учреждение в стране временного пребывания. Экстренная транспортировка в страну постоянного проживания до места жительства или до медицинского учреждения, включая расходы на сопровождающее лицо. Транспортировка в страну постоянного проживания до места жительства или до медицинского учреждения когда расходы по пребыванию в стационаре превышают установленный в договоре страхования лимит возмещения) транспортные расходы (расходы застрахованного на проезд до места постоянного жительства, если обратный билет не был использован по причине нахождения в стационаре, эвакуация детей в страну постоянного проживания до места жительства, досрочное/временное возвращение по причине смерти близкого родственника, посещение застрахованного лица близким родственником с целью ухода, задержка рейса более чем на 4 часа) расходы по посмертной репатриации (расходы, санкционированные Сервисной компанией до места постоянного жительства

    Застрахованного, если его смерть наступила в результате страхового случая) расходы по оплате срочных сообщений (оплата срочных сообщений) расходы при потере или хищении документов (Расходы по поиску и оформлению дубликатов (паспорт, проездные до-ты) расходы по получению юридической помощи (Оплата юридической консультации в случае судебного преследования) расходы, связанные с повреждением личного автотранспортного средства (Транспортировка водителя и пассажиров с места аварии или поломки ТС к месту проживания в стране временного пребывания, Ремонт на месте или буксировка в сервис ТС, Эвакуация ТС в стране постоянного проживания, Возвращение застрахованного лица в страну постоянного проживания)

    Премиум (Е)

    медицинские расходы по амбулаторному и/или стационарному лечению (Проведение операций, диагностических исследований, оплата врачебных услуг, услуги местной службы скорой помощи, оплата медикаментов, пребывание в стационаре) расходы на экстренную стоматологическую помощь (лечение зуба при травме в результате НС, пломбирование зуба) расходы по медицинской транспортировке (Транспортировка в медицинское учреждение в стране временного пребывания. Экстренная транспортировка в страну постоянного проживания до места жительства или до медицинского учреждения, включая расходы на сопровождающее лицо. Транспортировка в страну постоянного проживания до места жительства или до медицинского учреждения когда расходы по пребыванию в стационаре превышают установленный в договоре страхования лимит возмещения) транспортные расходы (расходы застрахованного на проезд до места постоянного жительства, если обратный билет не был использован по причине нахождения в стационаре, эвакуация детей в страну постоянного проживания до места жительства, досрочное/временное возвращение по причине смерти близкого родственника, посещение застрахованного лица близким родственником с целью ухода, задержка рейса более чем на 4 часа ) расходы по посмертной репатриации (расходы, санкционированные Сервисной компанией до места постоянного жительства Застрахованного, если его смерть наступила в результате страхового случая) расходы по оплате срочных сообщений (оплата срочных сообщений) расходы при потере или хищении документов (Расходы по поиску и оформлению дубликатов (паспорт, проездные до-ты) расходы по получению юридической помощи (Оплата юридической консультации в случае судебного преследования) расходы, связанные с повреждением личного автотранспортного средства (Транспортировка водителя и пассажиров с места аварии или поломки ТС к месту проживания в стране временного пребывания, Ремонт на месте или буксировка в сервис ТС, Эвакуация ТС в стране постоянного проживания, Возвращение застрахованного лица в страну постоянного проживания) страхование потерь от вынужденного отказа от поездки страхование гражданской ответственности Застрахованного ( имущественный вред, физический вред) страхование багажа (полная гибель, частичное повреждение)

    MULTI

    включает в себя риски, предусмотренные программой страхования ЭКОНОМ, и действует на территории, указанной в полисе, с момента пересечения границы РФ, в течение всего срока действия договора, но  в общей сложности не более количества дней, указанных в графе «Количество дней по программе MULTI»

    БИЗНЕС (VIP)

    включает в себя риски, предусмотренные программой страхования КЛАССИК (С), а также страхование багажа и ГО Застрахованного и действует по всему миру в течение всего года при условии, что продолжительность одной поездки не превышает 3 месяцев (91 день)


    Обслуживание клиентов по всему миру, 24 часа в сутки, 7 дней в неделю.

    Ваших клиентов за рубежом будут обслуживать: Международная сервисная компания GLOBAL VOYAGER ASSISTANCE (GVA). GVA имеет собственные представительства в Турции, Египте, Австрии, Италии, Болгарии, Финляндии и других странах, а также является членом International Assistance Group (IAG).  Членство в IAG гарантирует возможность оказания медицинской помощи клиентам по всему миру.

    Полис телемедицины как дополнение к страховке

    Стоит отметить, что далеко не все страховки включают в себя онлайн консультации врача. А в путешествии это может стать необходимостью.

    Например, если у ребенка незначительная аллергия, или другое заболевание, при котором подойдет онлайн консультация, то его не обязательно нужно будет везти в клинику. Медучреждение может находиться далеко от курорта, что принесет дополнительные хлопоты.

     👆 С полисом телемедицины вы в любое время суток можете выйти на связь с врачом и проконсультироваться по интересующим вас вопросам. Также данным полисом вы сможете пользоваться и после путешествия, так как он действует год. То есть, в течение всего срока действия услуги вы можете получать консультации врача, разъяснение результатов анализов и других исследований.

    Если вы путешествуете с детьми, рекомендуем выбирать только работающие» страховки, а также приобрести полис телемедицины, который прослужит вам в течение года.